2025年中国生物医用材料行业研判 产业链、市场规模、竞争格局与发展趋势
生物医用材料是用于诊断、治疗、修复或替换人体组织器官或增进其功能的材料,是医疗器械产业的基础。随着人口老龄化加剧、健康需求升级以及国家政策的大力支持,中国生物医用材料行业正迎来快速发展期。2025年,行业在产业链协同、市场规模扩张、竞争格局重塑和技术创新驱动下,呈现出鲜明的阶段性特征。本文将从产业链、市场规模、竞争格局及发展趋势四个维度进行研判,并对合成材料销售情况予以分析。
一、产业链分析
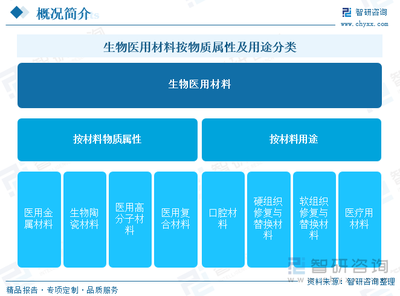
生物医用材料产业链上游为原材料供应商,包括金属材料(钛合金、不锈钢等)、无机材料(生物陶瓷、玻璃等)、高分子材料(聚乳酸、硅橡胶、聚氨酯等)和生物源性材料(胶原蛋白、壳聚糖等)。中游为材料加工与制品制造,涵盖医用耗材、植入器械、组织工程支架等。下游为应用端,包括医院、诊所、科研机构及家庭护理等。
当前,我国在医用高分子材料、生物陶瓷等前沿领域研发攻关力度持续增强。上游高品质原材料仍部分依赖进口,但国产化率逐步提升;中游制造环节,国内企业加速技术积累,在可降解高分子、仿生材料等领域取得突破;下游需求端,随着微创手术普及和老龄化加深,对高性能、多功能材料的需求激增。产业链协同创新成为趋势,产学研医合作日益紧密,推动成果转化。
二、市场规模分析
中国生物医用材料市场规模持续扩大。2024年市场规模已突破5000亿元人民币,预计2025年将保持15%以上的年均复合增长率,达到近6000亿元。驱动因素包括:人口老龄化加速(60岁以上人口超2.8亿)、慢性病发病率上升、医疗支出增加、政策扶持(如“十四五”医疗装备产业发展规划)以及国产替代浪潮。
细分市场中,骨科材料、心血管材料、口腔材料、创伤修复材料等占据主要份额。其中,可降解高分子材料、生物活性陶瓷等新兴领域增速显著。合成材料作为生物医用材料的重要组成部分,其销售表现尤为亮眼。2024年,我国合成生物医用材料销售额约1200亿元,同比增长18%,预计2025年将超1400亿元。聚乳酸(PLA)、聚己内酯(PCL)、聚氨酯等合成材料在可吸收缝合线、药物载体、组织工程支架等领域应用广泛,国产产品逐步替代进口,销售渠道从三甲医院向基层市场下沉。
三、竞争格局分析
行业竞争格局呈现“外资主导高端、内资加速追赶”的特点。跨国企业如强生、美敦力、贝朗、戈尔等凭借技术积累和品牌优势,在高端植入器械和特种材料领域占据较大份额。国内企业如威高股份、乐普医疗、微创医疗、昊海生科等通过自主研发和并购整合,在心血管支架、骨科材料、眼科材料等细分市场实现国产替代,市场份额稳步提升。
在合成材料领域,国内企业如长春圣博玛、山东赛克赛斯、广州聚生医疗等专注可降解高分子材料,产品性能逐步比肩国际品牌,销售网络不断完善。竞争焦点从价格转向技术、质量和全产业链服务能力。行业集中度较低,中小企业众多,未来并购重组和淘汰落后产能将进一步加剧。
四、发展趋势研判
- 国产替代加速推进:政策支持(如创新医疗器械特别审批程序)和医保控费背景下,性价比优势明显的国产材料迎来放量机遇,高端领域国产化率有望从目前的30%提升至2025年的45%以上。
- 前沿材料研发攻坚:医用高分子材料、纳米材料、智能响应材料、生物3D打印材料等成为研发热点,国家层面持续加大攻关力度,力争在关键技术上实现自主可控。
- 合成材料销售持续增长:受益于可吸收器械、再生医学和组织工程需求爆发,合成材料市场将保持20%左右增速,销售模式向“材料+器械”一体化解决方案转变,渠道下沉和海外拓展成为新增长点。
- 产业生态协同:产业链上下游整合加速,材料企业与器械厂商、临床机构合作深化,推动定制化开发和快速迭代。
- 监管趋严与标准提升:随着材料创新加速,监管体系将更加完善,对生物相容性、降解性能等要求提高,推动行业高质量发展。
综上,2025年中国生物医用材料行业将在政策、需求和技术多重驱动下保持高速增长,国产替代和合成材料创新是核心主线。企业需聚焦关键技术突破、优化产品结构、拓展销售渠道,以在竞争新格局中占据主动。
如若转载,请注明出处:http://www.sossall.com/product/42.html
更新时间:2026-11-01 03:06:13